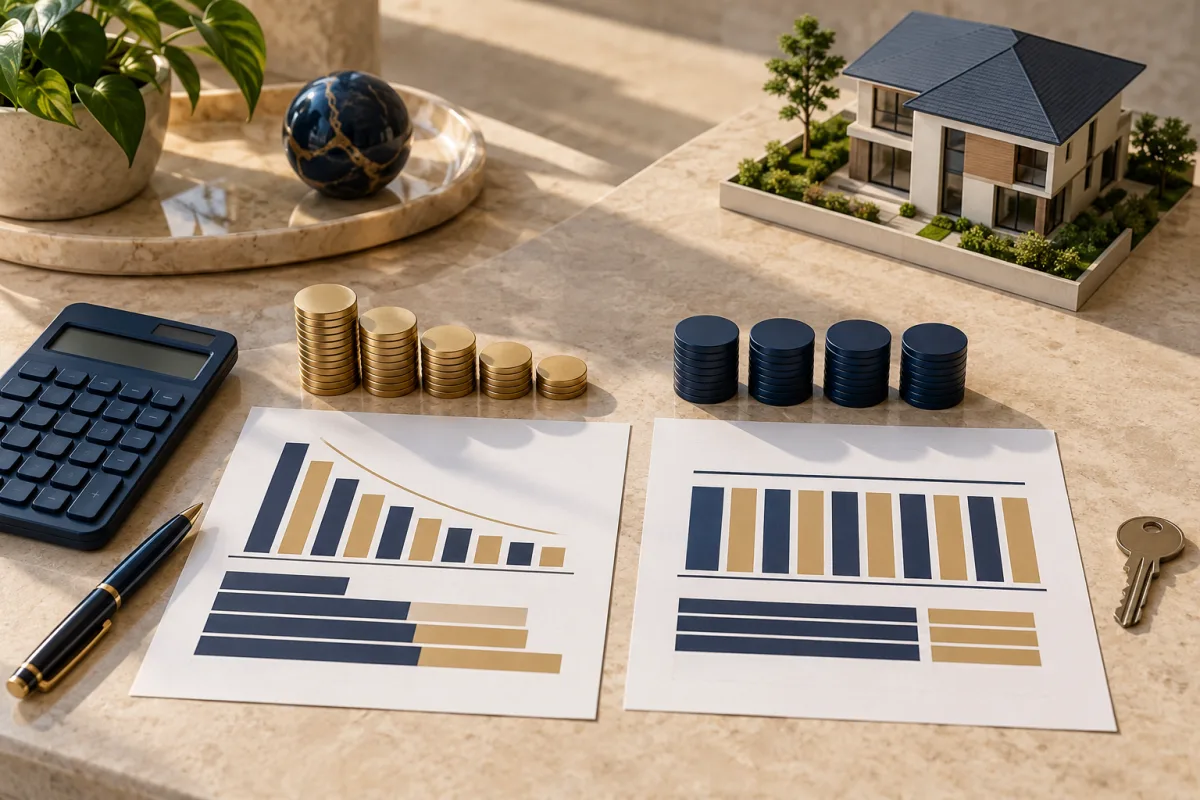
SAC ou Price no financiamento imobiliário não é uma escolha entre um sistema “bom” e outro “ruim”. No SAC, a amortização do principal é constante e as prestações tendem a começar maiores e cair ao longo do contrato. Na Price, a prestação-base é calculada para ser uniforme, com menos amortização no começo e mais no fim.
Com taxa, prazo e custos equivalentes, o SAC costuma reduzir o saldo devedor mais rápido. A Price pode aliviar a prestação inicial, mas isso não basta para decidir. Compare o Custo Efetivo Total, o indexador, os seguros, as tarifas, o saldo após cada período e a estratégia de amortização antecipada.
A diferença prática entre SAC e Price
Todo financiamento divide cada prestação entre amortização, juros e outros componentes contratuais. A amortização é a parte que efetivamente reduz o principal da dívida. Os juros remuneram o capital emprestado e são calculados sobre o saldo devedor conforme a taxa e a convenção do contrato.
No Sistema de Amortização Constante (SAC), a parcela de amortização do principal se mantém constante. Como o saldo devedor diminui a cada pagamento, os juros calculados sobre ele também tendem a cair. A soma de amortização e juros começa mais alta e diminui ao longo do tempo.
Na Tabela Price, a prestação financeira é calculada para manter um valor uniforme dentro das premissas contratadas. No início, uma parcela maior do pagamento cobre juros e uma parte menor reduz o principal. Com o tempo, essa relação se inverte.
| Ponto de comparação | SAC | Price |
| --- | --- | --- |
| Amortização do principal | constante | menor no início e crescente |
| Prestação-base | tende a cair | calculada para ser uniforme |
| Saldo devedor | cai mais rápido no começo | cai mais lentamente no começo |
| Esforço inicial | normalmente maior | normalmente menor |
| Venda antecipada | tende a deixar saldo menor, em igualdade de condições | exige atenção redobrada ao saldo remanescente |
Essa comparação pressupõe mesmas taxa, prazo, valor financiado e demais custos. Na vida real, propostas de bancos diferentes raramente são idênticas. Uma Price com CET menor pode superar um SAC caro. Um SAC indexado de forma diferente também não pode ser comparado apenas pela primeira parcela.
“Parcela fixa” não significa boleto imutável
A expressão “parcela fixa” costuma simplificar demais a Tabela Price. O cálculo da prestação-base pode ser uniforme, mas o contrato pode prever atualização do saldo por indexador, além de seguros obrigatórios, tarifas e cobranças que variam ao longo do tempo. O valor total debitado não deve ser presumido a partir do nome do sistema.
No SAC, a prestação também não cai em uma linha perfeita quando existem componentes variáveis. Seguro por morte e invalidez, seguro de danos físicos ao imóvel, indexador e alterações cadastrais podem afetar o boleto. O cronograma fornecido pela instituição mostra uma projeção baseada nas premissas vigentes, não uma promessa de que nada mudará.
A Lei nº 9.514/1997 permite que as operações do Sistema de Financiamento Imobiliário sejam pactuadas segundo condições de mercado e prevê remuneração, reajuste e seguros nas condições legais e contratuais. Por isso, leia sistema de amortização e indexador como cláusulas diferentes.
Compare o CET, não apenas a taxa anunciada
A taxa de juros não reúne todos os custos. A Resolução CMN nº 4.881/2020 determina o cálculo e a informação do Custo Efetivo Total nas operações de crédito com pessoas naturais e outros públicos abrangidos. O CET consolida, em taxa anual, os fluxos considerados na contratação, incluindo juros, tarifas, tributos, seguros e outras despesas cobradas do cliente quando aplicáveis.
Peça a planilha do CET antes de assinar. Ela permite separar uma taxa nominal atraente de uma operação realmente competitiva. Compare propostas emitidas para o mesmo imóvel, a mesma entrada, o mesmo prazo e a mesma data de referência.
Use este roteiro:
iguale valor do imóvel, entrada e montante financiado;
use o mesmo prazo nas simulações;
confira taxa nominal, taxa efetiva e CET anual;
identifique o indexador e a periodicidade de atualização;
separe seguros, tarifa de avaliação e demais despesas;
compare primeira prestação, prestação projetada e saldo devedor;
verifique as regras para amortização extraordinária e portabilidade.
O SAC tende a combinar melhor com quem suporta uma prestação inicial maior e quer reduzir principal desde cedo. Isso pode ser relevante quando existe chance de vender o imóvel antes do fim do contrato, porque o saldo devedor é o valor que precisa ser quitado ou transferido na operação.
Também faz sentido para quem prefere ver a obrigação mensal diminuir, desde que o orçamento aceite o começo mais pesado. A aprovação de crédito, porém, depende das políticas da instituição, da renda comprovada, da avaliação do imóvel e das demais condições da proposta. Não presuma que escolher SAC aumenta automaticamente o valor aprovado.
Para um comprador em Balneário Camboriú, a liquidez pessoal importa tanto quanto o custo matemático. Imóvel, ITBI, registro, mudança, mobiliário e reserva de emergência competem pelo mesmo caixa. Concentrar toda a capacidade financeira na entrada e aceitar uma primeira prestação no limite é uma estrutura frágil.
A Price pode entrar na análise quando a prestação inicial do SAC não cabe com margem de segurança, mas a operação completa continua saudável. Ela não deve ser escolhida apenas para “fazer caber” um imóvel acima da capacidade de pagamento. A prestação menor no início vem acompanhada de amortização mais lenta do principal.
Quem pretende manter o financiamento por longo prazo precisa olhar o valor total projetado. Quem pretende amortizar com recursos futuros deve pedir simulações com redução de prazo e de prestação. Não conte com bônus, venda de outro ativo ou renda futura incerta como se fossem garantidos.
A Price também exige atenção se o imóvel puder ser vendido nos primeiros anos. Preço de mercado e saldo devedor são variáveis independentes; não existe garantia de valorização suficiente para cobrir dívida, custos de venda e despesas da compra.
Amortizar prazo ou reduzir prestação
O Código de Defesa do Consumidor assegura a liquidação antecipada total ou parcial do débito com redução proporcional dos juros e demais acréscimos. Na prática, muitas instituições permitem escolher entre reduzir o prazo restante ou diminuir a prestação.
Reduzir prazo costuma cortar mais períodos de incidência de juros. Reduzir prestação melhora o fluxo mensal. A melhor escolha depende da sua reserva, estabilidade de renda e horizonte para manter o imóvel. Faça a simulação no canal oficial do banco antes de transferir o valor extraordinário.
Não compare apenas quanto a parcela cai no mês seguinte. Confira quanto o saldo devedor diminui, quantos meses saem do contrato e qual economia projetada aparece no demonstrativo. Guarde o comprovante e o novo cronograma.
O que revisar no contrato
Antes da assinatura, localize no instrumento:
sistema de amortização escolhido;
taxa nominal e taxa efetiva;
CET anual e planilha de cálculo;
indexador do saldo e regra de atualização;
prazo total e data de vencimento;
seguros e critérios de recálculo;
encargos por atraso;
procedimento de amortização e liquidação antecipada;
condições para portabilidade;
garantia, normalmente alienação fiduciária, e consequências do inadimplemento.
A alienação fiduciária transfere ao credor a propriedade resolúvel do imóvel como garantia até a quitação. A Lei nº 9.514/1997 disciplina constituição, mora, consolidação e venda do bem. Não trate atraso recorrente como simples renegociação informal: as consequências são patrimoniais.
Comece pelo SAC como referência de custo e evolução do saldo. Se a primeira prestação comprometer demais o caixa, simule Price sem aumentar o valor do imóvel e compare CET, saldo devedor e custo total nas mesmas condições. A melhor proposta é a que cabe com margem e permanece coerente quando você olha além do primeiro boleto.
Leve para a decisão três documentos lado a lado: planilha do CET, cronograma de amortização e contrato. Se o banco ou correspondente não consegue explicar por que os saldos evoluem de determinada forma, a proposta ainda não está pronta para assinatura.
Mercado, bairros e oportunidades direto no seu e-mail.
Perguntas frequentes
Qual é melhor no financiamento imobiliário: SAC ou Price?+
Não existe resposta universal. Em condições equivalentes, o SAC amortiza mais principal no início e tende a reduzir o saldo devedor mais rapidamente; a Price prioriza uma prestação-base uniforme. A decisão correta compara CET, indexador, seguros, prazo, capacidade de pagar a primeira parcela e plano de amortizações extraordinárias.
Por que a primeira parcela do SAC costuma ser maior?+
Porque a amortização do principal é constante e os juros incidem sobre um saldo devedor ainda alto no começo. À medida que o saldo cai, a parcela tende a diminuir, ressalvados indexadores, seguros e outros encargos previstos no contrato.
A prestação da Tabela Price fica igual até o fim?+
O cálculo financeiro busca uma prestação-base uniforme, mas o boleto total pode variar por atualização do saldo, seguros, tarifas e outras condições contratuais. Por isso, não trate “parcela fixa” como sinônimo de desembolso imutável sem ler o indexador e os componentes da cobrança.
O que é mais importante do que comparar a taxa de juros?+
Compare o Custo Efetivo Total anual, o indexador, o prazo, o valor total projetado, os seguros, as tarifas, a regra de amortização antecipada e a evolução do saldo devedor. A Resolução CMN nº 4.881 exige que a instituição informe o CET antes da contratação.
Posso amortizar o financiamento antes do prazo?+
O consumidor tem direito à liquidação antecipada total ou parcial com redução proporcional dos juros e demais acréscimos, conforme o Código de Defesa do Consumidor. Confirme no banco como a amortização reduz prazo ou prestação e simule as duas alternativas.